CONSOB significa Commissione Nazionale per le Società e la Borsa. È l’autorità italiana che, nell’ambito delle competenze attribuite dalla legge, vigila sui mercati finanziari, sulla trasparenza delle informazioni e sulla correttezza dei comportamenti degli operatori.
Chi investe in strumenti finanziari o utilizza piattaforme di trading online dovrebbe conoscere le funzioni della CONSOB e sapere come consultare i registri ufficiali. La presenza di un’autorizzazione è un controllo essenziale, ma non è una garanzia di rendimento né esclude ogni possibile illecito.
Dal luglio 2019 la CONSOB può anche ordinare ai fornitori di connettività di impedire dall’Italia l’accesso a determinati siti che offrono abusivamente servizi finanziari. Con la disciplina europea MiCAR sono stati introdotti poteri specifici anche per i servizi sulle cripto-attività.
In breve – aggiornato all’11 novembre 2026. La CONSOB vigila sui mercati e sugli intermediari per gli ambiti di sua competenza, pubblica avvisi ai risparmiatori e può ordinare l’oscuramento di siti abusivi. Al 5 novembre 2026 ha comunicato un totale di 1.878 siti interessati da ordini di oscuramento dal 2019, di cui 260 relativi a fenomeni legati alle cripto-attività. Per segnalare un operatore si può usare il Sistema Esposti ufficiale; l’esposto, però, non è una procedura di rimborso.
In questa guida spieghiamo che cosa fa la CONSOB, quali poteri ha contro l’abusivismo, come verificare un broker e cosa fare in caso di sospetta truffa.
Le competenze della CONSOB
La CONSOB svolge attività di regolamentazione, autorizzazione e vigilanza secondo la disciplina applicabile e nel riparto di competenze con altre autorità, fra cui la Banca d’Italia.1 Le sue funzioni riguardano in particolare:
- la tutela degli investitori attraverso regole di trasparenza e correttezza;
- la vigilanza sui mercati finanziari e sulle informazioni diffuse al pubblico;
- il controllo della prestazione dei servizi e delle attività di investimento da parte degli intermediari, nei limiti delle attribuzioni normative;
- il contrasto a offerte abusive, intermediazione non autorizzata e comunicazioni promozionali illecite;
- l’esercizio di poteri istruttori, interdittivi e sanzionatori nei casi previsti dalla legge.
Nell’attività di contrasto all’abusivismo finanziario è utile distinguere almeno tre situazioni:
- Servizi d’investimento prestati senza autorizzazione, per esempio tramite una falsa piattaforma di trading.
- Offerte al pubblico di prodotti finanziari senza il prospetto prescritto, quando la normativa ne impone la pubblicazione.
- Servizi per le cripto-attività prestati senza i requisiti o le autorizzazioni richiesti dalla normativa applicabile, compreso il Regolamento europeo MiCAR.
La CONSOB non si occupa soltanto di soggetti abusivi: vigila anche su determinati comportamenti degli intermediari autorizzati. Per le banche e per gli operatori esteri le competenze cambiano a seconda del servizio, della sede e del regime di operatività.
Un ulteriore strumento a tutela dei clienti è l’Arbitro per le Controversie Finanziarie (ACF), istituito presso la CONSOB e operativo dal 2017.2 L’ACF esamina determinate controversie tra investitori al dettaglio e intermediari aderenti, relative alla violazione degli obblighi di diligenza, correttezza, informazione e trasparenza.
Il valore massimo della richiesta è di 500.000 euro. Di regola, prima del ricorso occorre aver presentato un reclamo all’intermediario e aver ricevuto una risposta insoddisfacente, oppure atteso 60 giorni senza risposta; il ricorso va presentato entro un anno dal reclamo, ferme le altre condizioni di ammissibilità. L’ACF non è uno strumento per imporre un pagamento a una piattaforma abusiva sconosciuta. Consulta le regole ufficiali per il ricorso.
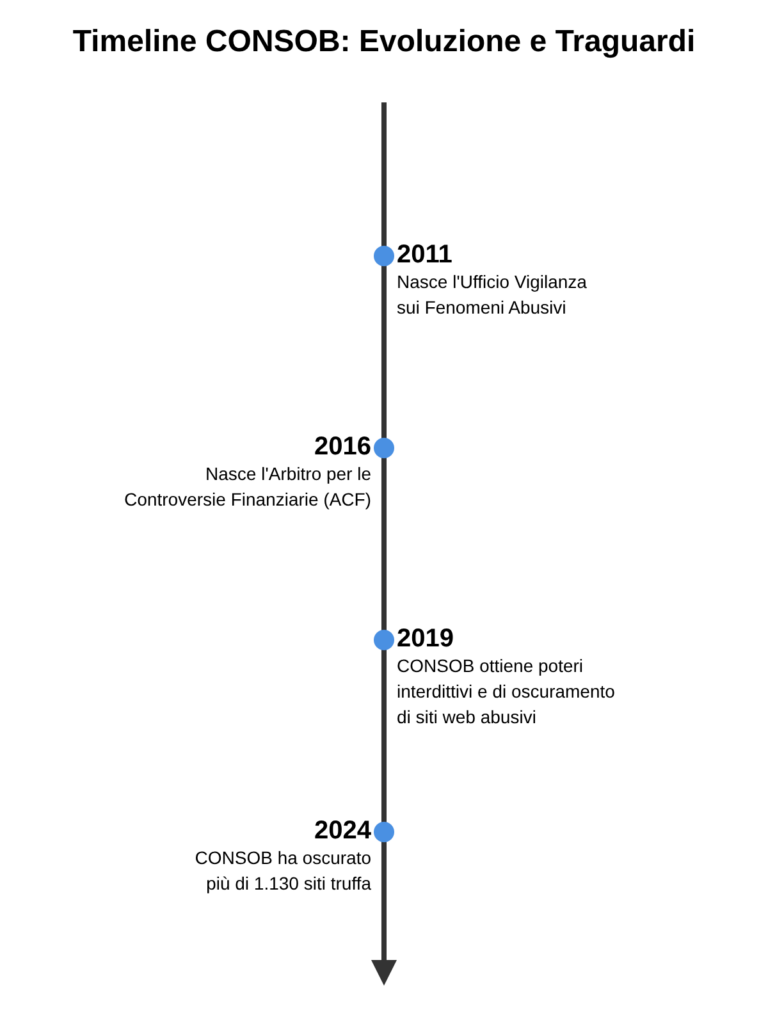
La timeline qui sopra è una risorsa grafica storica pubblicata nel 2024: per le successive novità sui poteri di oscuramento e sulle cripto-attività fa fede il quadro normativo descritto in questa pagina, verificato all’11 novembre 2026.
I poteri della CONSOB contro broker abusivi e siti finanziari illegali
Anche prima del 2019 la CONSOB poteva pubblicare avvisi, svolgere accertamenti e adottare provvedimenti previsti dal Testo unico della finanza. Dal luglio 2019, grazie al cosiddetto Decreto Crescita (D.L. 34/2019, convertito dalla legge 58/2019), si è aggiunto il potere di ordinare ai fornitori di connettività l’oscuramento in Italia dei siti attraverso cui vengono prestati abusivamente servizi e attività di investimento.
Gli avvisi e i provvedimenti sono consultabili sul sito istituzionale, nelle sezioni Avvisi ai risparmiatori e Ordini di oscuramento di siti abusivi.
I poteri disponibili si sono ampliati nel tempo:
- 2019: ordini di oscuramento dei siti utilizzati per la prestazione abusiva di servizi d’investimento, in base al Decreto Crescita.
- 2020: estensione dei poteri di intervento a determinate offerte abusive al pubblico di prodotti finanziari e iniziative pubblicitarie connesse (D.L. 162/2019, convertito dalla legge 8/2020).
- 2024: la legge 21/2024 ha previsto anche il potere di ordinare la rimozione di campagne pubblicitarie online aventi a oggetto servizi d’investimento prestati da soggetti non abilitati.
- Dal quadro MiCAR: il Regolamento (UE) 2023/1114 e il D.Lgs. 129/2024 attribuiscono, secondo le competenze, poteri di vigilanza e intervento anche sui servizi per le cripto-attività prestati abusivamente.
In pratica, la CONSOB raccoglie gli elementi necessari, valuta la condotta e, quando ricorrono i presupposti di legge, può adottare un provvedimento e ordinare ai provider di impedire l’accesso al sito dall’Italia. L’oscuramento effettivo può richiedere alcuni giorni e il provvedimento non equivale a una sentenza penale per truffa.
Quanti siti ha oscurato la CONSOB nel 2026?
Al 5 novembre 2026 la CONSOB ha comunicato 1.878 siti complessivamente oggetto di ordini di oscuramento dal luglio 2019. Di questi, 260 riguardano fenomeni legati alle cripto-attività.
Il comunicato del 5 novembre 2026 segnala 17 ulteriori siti: 7 relativi a servizi d’investimento su strumenti finanziari prestati abusivamente e 10 relativi a servizi per le cripto-attività prestati abusivamente. Si tratta di siti o domini, non necessariamente di altrettanti broker o società differenti. Inoltre, la pubblicazione dell’ordine può precedere il completamento tecnico dell’oscuramento da parte dei provider.
Fonte primaria: CONSOB, comunicato del 5 novembre 2026 e archivio degli ordini di oscuramento. I totali riportati in questo paragrafo sono una fotografia datata, destinata a cambiare con eventuali nuovi provvedimenti.
Cosa fa scattare un controllo della CONSOB?
Un esposto presentato da un risparmiatore può contribuire a far emergere un’attività potenzialmente abusiva. L’autorità può acquisire informazioni anche nell’ambito delle proprie attività di vigilanza e della cooperazione con altre istituzioni. Non ogni segnalazione conduce automaticamente a un provvedimento.
L’apertura di un’istruttoria e gli accertamenti di vigilanza possono essere coperti da riservatezza e segreto d’ufficio. Per questo chi invia un esposto non riceve necessariamente informazioni sullo stato o sull’esito delle verifiche.
Per intervenire servono elementi che permettano di valutare quale norma sarebbe stata violata, da quale soggetto e con quali modalità. Un sospetto o una recensione negativa, da soli, non provano l’abusivismo finanziario.
Va distinta anche l’attività della CONSOB, che tutela interessi pubblici nell’ambito delle proprie competenze, dalle iniziative per recuperare somme sottratte a una singola vittima. Per queste ultime possono essere necessari interlocutori diversi, a cominciare dalla banca o dal prestatore di pagamento e, secondo il caso, dalle autorità competenti e da un professionista legale.
Se hai trasferito denaro a una piattaforma sospetta, consulta anche la guida di TutelaTrader su come provare a recuperare i soldi persi nel trading. Le possibilità effettive dipendono dai fatti, dai pagamenti e dagli elementi disponibili: non esiste una procedura che garantisca il recupero.
CONSOB, ESMA e le altre autorità europee
La CONSOB è l’autorità di vigilanza italiana; l’ESMA (Autorità europea degli strumenti finanziari e dei mercati) coordina e promuove la convergenza della vigilanza a livello europeo, esercitando anche specifiche competenze dirette previste dalla normativa UE. Le autorità nazionali continuano a svolgere le rispettive funzioni.
Tra le autorità omologhe figurano la BaFin in Germania, l’AMF in Francia, la CNMV in Spagna e la CySEC a Cipro. Le autorità collaborano, ma non hanno necessariamente poteri identici né ogni segnalazione produce le stesse conseguenze in tutti i Paesi.
Per determinati intermediari dell’Unione europea opera il cosiddetto passaporto europeo: l’impresa autorizzata nello Stato d’origine può prestare servizi in Italia alle condizioni previste dalle norme e dopo le comunicazioni tra autorità competenti. Le competenze di vigilanza sono distribuite tra Stato d’origine e Stato ospitante in base al tipo di operatività.
Come verificare il registro degli intermediari autorizzati
La prima verifica prima di investire riguarda l’abilitazione della società a offrire proprio quel servizio in Italia. Non basta trovare su internet un nome simile a quello di una società autorizzata; occorre controllare identità giuridica, tipo di servizio, eventuali limiti e sito o dominio effettivamente usato.
Per i servizi e le attività di investimento disciplinati dal TUF, tra i principali soggetti abilitati figurano:
- Banche italiane o estere, secondo le autorizzazioni e i regimi applicabili;
- Società di intermediazione mobiliare (SIM) italiane;
- Imprese di investimento autorizzate in altri Stati UE, con succursale o in libera prestazione di servizi;
- Imprese di investimento di Paesi terzi, quando sussistono i requisiti per operare in Italia.
L’elenco è una semplificazione per orientarsi: esistono anche ulteriori categorie e abilitazioni specifiche, come quelle relative alla gestione del risparmio e alla consulenza finanziaria. I fornitori di servizi su cripto-attività seguono invece, quando applicabile, il quadro MiCAR, illustrato più avanti.
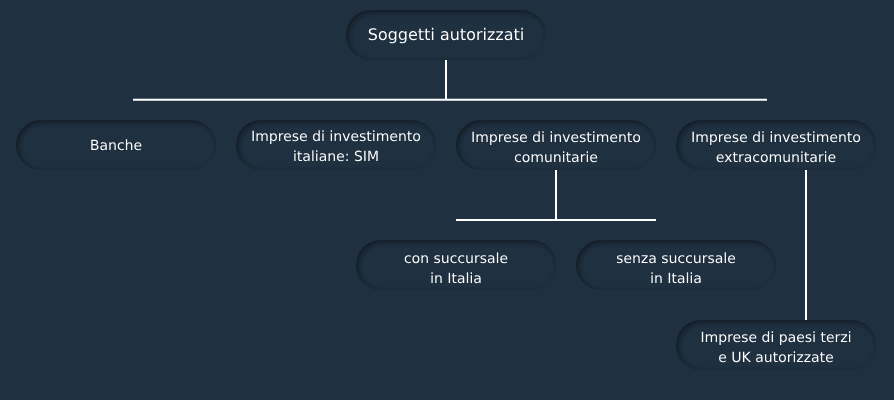
Per controllare le autorizzazioni si possono consultare le fonti ufficiali pertinenti:
- Banche: gli elenchi di vigilanza della Banca d’Italia, verificando anche i servizi che possono essere prestati;
- SIM italiane: l’albo CONSOB delle SIM e i relativi provvedimenti;
- Imprese di investimento UE: gli elenchi CONSOB delle imprese con succursale e di quelle senza succursale in Italia, oltre al registro dell’autorità dello Stato d’origine;
- Imprese extra-UE: gli elenchi CONSOB pertinenti per gli operatori di Paesi terzi, tenendo conto del servizio e della clientela destinataria.
Attenzione ai siti clone. I truffatori possono copiare nome, logo, partita IVA e perfino i riferimenti autorizzativi di una società reale. Anche quando la società compare in un albo, verifica il dominio web e i recapiti ufficiali mediante i registri e, in caso di dubbio, contatta l’intermediario usando un canale trovato indipendentemente dalla proposta ricevuta.
L’elenco delle imprese di investimento UE
Le imprese di investimento autorizzate in un altro Stato dell’Unione europea possono, in determinate condizioni, operare in Italia avvalendosi del passaporto europeo MiFID. Non significa che ogni impresa europea possa iniziare a contattare clienti italiani senza seguire la procedura applicabile.
Ad esempio, un’impresa autorizzata dalla BaFin in Germania può prestare in Italia i servizi per cui è abilitata, previo adempimento delle comunicazioni previste tra l’autorità dello Stato d’origine e quella competente in Italia. Le regole cambiano se opera con una succursale oppure a distanza.
La lista di TutelaTrader è uno strumento informativo per orientare la ricerca e non sostituisce la verifica diretta del provvedimento o del registro dell’autorità competente, che resta la fonte di riferimento.
Quali requisiti deve rispettare un broker autorizzato?
Gli intermediari regolamentati devono rispettare, secondo il proprio regime, requisiti patrimoniali, organizzativi e di condotta, procedure per la gestione dei conflitti di interesse, obblighi informativi e presidi di controllo. Possono inoltre essere previsti requisiti di professionalità e onorabilità per gli esponenti aziendali.
Questi requisiti offrono importanti tutele, ma non eliminano il rischio di mercato, il rischio operativo o la possibilità di violazioni. L’autorizzazione deve sempre essere valutata insieme al servizio proposto, alla società contraente e all’effettiva identità della piattaforma.
Come verificare un exchange o fornitore di servizi crypto (MiCAR)
Per gli operatori che prestano servizi per le cripto-attività rientranti nel Regolamento (UE) 2023/1114, la verifica va effettuata anche attraverso il registro europeo MiCAR pubblicato dall’ESMA, che comprende informazioni sui Crypto-Asset Service Provider (CASP) e su operatori non conformi. Verifica quali servizi sono autorizzati e in quali condizioni l’operatore può offrirli.
Un’iscrizione pregressa in registri nazionali riferiti ai VASP non va automaticamente confusa con un’autorizzazione CASP. Inoltre, non qualsiasi prodotto commercializzato con la parola “crypto” rientra necessariamente nello stesso regime: per token che costituiscono strumenti finanziari possono valere norme differenti.
Un broker autorizzato CONSOB può commettere una truffa?
Sì, in astratto. La regolare autorizzazione non rende impossibile la commissione di un reato o la violazione della disciplina di settore. Una condotta di un intermediario autorizzato può integrare un’irregolarità amministrativa, un inadempimento civile o, se ne ricorrono tutti gli elementi previsti dalla legge, anche un reato. A stabilirlo non è la semplice presenza dell’operatore in un albo, ma l’accertamento dei fatti.
Occorre distinguere tre situazioni diverse:
- Operatore abusivo: presta servizi riservati senza le autorizzazioni necessarie;
- Intermediario realmente autorizzato ma inadempiente: può violare obblighi verso i clienti ed essere destinatario di provvedimenti, azioni giudiziarie o ricorsi nei limiti consentiti;
- Falso intermediario o sito clone: utilizza l’identità di un soggetto autorizzato per apparire legittimo. L’autorizzazione della società imitata non copre il sito fraudolento.
Per questo non è corretto affermare che “un broker autorizzato non può truffare”. Nella vigilanza sugli operatori autorizzati la CONSOB esercita competenze anche in materia di trasparenza e correttezza dei comportamenti; il riparto dei poteri cambia per le imprese estere e va considerato caso per caso.
Se il problema riguarda un intermediario autorizzato, può essere utile presentare un reclamo scritto e verificare se esistono le condizioni per il ricorso all’ACF. Se invece un soggetto usa un sito clone o propone servizi senza autorizzazione, il percorso di segnalazione e tutela è diverso.
Come agiscono le false piattaforme di trading
Le frodi finanziarie online possono iniziare con una telefonata non richiesta, un annuncio sui social, un messaggio su WhatsApp o Telegram, una falsa notizia che sfrutta il nome di un personaggio noto oppure un sito che imita un intermediario reale. Nei propri avvisi del 2026 la CONSOB richiama l’attenzione anche su video, voci e immagini generate con intelligenza artificiale per rendere più credibili le offerte ingannevoli.
Il grafico seguente fa parte dei materiali editoriali storici di TutelaTrader pubblicati nel 2024. Non deve essere interpretato come una statistica ufficiale CONSOB aggiornata al 2026, né come una misurazione rappresentativa di tutte le truffe in Italia.
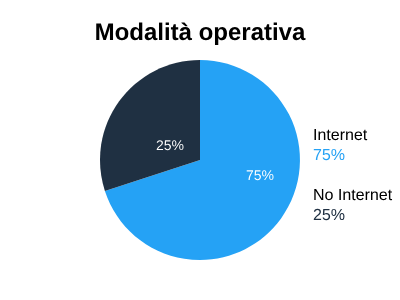
Uno degli schemi ricorrenti è il contatto telefonico a freddo, seguito dalla proposta di aprire un conto o investire una prima somma. Altri casi iniziano invece con pubblicità che promettono rendimenti particolarmente elevati o con falsi contenuti informativi.
La persona viene convinta a trasferire denaro e talvolta a installare programmi di assistenza remota, come AnyDesk. Sulla piattaforma possono comparire guadagni solo apparenti, accompagnati da pressioni a effettuare nuovi bonifici o versamenti in cripto-attività. Quando la vittima chiede un prelievo, possono comparire ostacoli, richieste di ulteriori pagamenti o la scomparsa dei referenti.
Non inviare denaro a seguito di pressioni o promesse di guadagni facili. Prima di utilizzare una piattaforma, verifica identità dell’operatore, abilitazioni, dominio web e modalità di pagamento. La presenza di recensioni positive non sostituisce questi controlli.
Fra le richieste sospette più frequenti ci sono:
- il pagamento di presunte tasse o commissioni di sblocco da versare direttamente al sedicente broker prima di poter ritirare il denaro: le imposte reali sui redditi finanziari esistono, ma non giustificano una richiesta informale di denaro a un soggetto sconosciuto per liberare un saldo (approfondisci: tasse sul trading);
- i contatti di finti funzionari CONSOB, avvocati o società di recupero che promettono la restituzione delle somme a pagamento: è una possibile truffa di recupero successiva alla prima frode;
- la richiesta di installare software per il controllo remoto del computer o del telefono e di comunicare codici bancari, credenziali o frasi di recupero dei wallet.
La CONSOB ha inoltre avvertito che non chiede direttamente agli investitori pagamenti o versamenti in criptovalute per sbloccare fondi. Diffida da telefonate e email che usano il suo nome o logo: anche numeri e indirizzi possono essere falsificati. Per una verifica usa recapiti reperiti autonomamente sul sito istituzionale.
Esistono infine schemi di reclutamento, passaparola remunerato e strutture piramidali. La presenza di un sistema di inviti, di per sé, non dimostra una truffa: è la concreta attività proposta e il suo funzionamento a dover essere esaminati.
Come verificare un broker ed evitare le truffe: i controlli da fare
La sezione ufficiale Occhio alle truffe offre indicazioni utili ai risparmiatori. Prima di investire, segui questi passaggi insieme alle altre precauzioni descritte nella nostra guida su come riconoscere le truffe di trading.
Cinque verifiche pratiche prima di inviare denaro a una piattaforma di investimento o crypto.
- Identifica il soggetto che offre il servizio
Chiedi la denominazione legale completa, il Paese di sede, il nome dell’autorità competente, il servizio proposto e il sito web ufficiale. Non fidarti del solo nome commerciale o di un numero di licenza mostrato in una pubblicità.
- Controlla l’autorizzazione nel registro corretto
Per i servizi d’investimento consulta gli albi e gli elenchi ufficiali della CONSOB, della Banca d’Italia o dell’autorità estera competente. Per i servizi su cripto-attività soggetti a MiCAR controlla anche il registro europeo CASP dell’ESMA. Verifica il servizio effettivamente autorizzato.
- Verifica il dominio e cerca eventuali avvisi
Confronta l’indirizzo esatto del sito con le fonti ufficiali: un clone può usare il nome di una società autorizzata. Consulta gli avvisi CONSOB e, come strumento informativo aggiuntivo, le schede dei broker segnalati di TutelaTrader, alimentate anche dai dati IOSCO I-SCAN. L’assenza di segnalazioni non prova che una piattaforma sia affidabile.
- Esamina offerta, pagamenti e comunicazioni
Diffida di promesse di rendimento garantito, richieste di urgenza, pagamenti verso beneficiari non coerenti con l’operatore, inviti a trasferire cripto-attività o a installare programmi di controllo remoto. Le recensioni online possono essere manipolate.
- Se hai un dubbio, interrompi e verifica da un canale indipendente
Non inviare altri fondi finché non hai chiarito i punti critici. Contatta l’intermediario tramite i recapiti ufficiali trovati autonomamente e, se emergono indizi di abusivismo, valuta un esposto alla CONSOB.
Cosa fare se hai subito una truffa di trading o crypto?
Se pensi di essere stato raggirato da una piattaforma di trading o crypto, agire rapidamente e conservare le prove può essere importante. Le operazioni possono coinvolgere banche, prestatori di pagamento, exchange, wallet e beneficiari anche all’estero: ogni caso richiede verifiche specifiche.
- Interrompi i versamenti e non pagare presunte imposte, cauzioni o commissioni per “sbloccare” il conto.
- Contatta subito la banca, l’emittente della carta o il servizio utilizzato per segnalare la possibile frode e verificare se ci sono interventi ancora praticabili sulle operazioni. Non tutte le transazioni sono reversibili.
- Proteggi gli account: se hai consentito l’accesso remoto, interrompilo; cambia password da un dispositivo sicuro e avvisa i servizi finanziari coinvolti. Non condividere codici o frasi seed.
- Conserva documenti e tracce: contratto, link, screenshot, chat, email, numeri telefonici, IBAN beneficiari, ricevute e identificativi delle transazioni crypto.
- Presenta una denuncia alle autorità competenti e valuta un esposto alla CONSOB se sono coinvolti servizi finanziari o per le cripto-attività che rientrano nelle sue competenze.
- Valuta tempestivamente un parere legale sulle possibilità concrete di tutela, senza affidarti a chi garantisce il recupero del denaro.
Un esposto alla CONSOB, una denuncia e un’eventuale iniziativa per il recupero del denaro hanno scopi differenti. La CONSOB non restituisce automaticamente gli importi versati e l’oscuramento di un sito non implica che il denaro sia recuperabile.
Attenzione anche alle truffe di secondo livello: dopo il primo raggiro, sedicenti funzionari, “investigatori blockchain” o falsi studi legali possono proporre recuperi immediati previo pagamento. La CONSOB raccomanda di diffidare da questo genere di contatti.
Come contattare la CONSOB e inviare un esposto
Per segnalare una possibile attività finanziaria abusiva, il canale online di riferimento è il Sistema Esposti della CONSOB. Dal portale si può avviare la compilazione della segnalazione; è utile fornire fatti, dati del soggetto e documentazione a supporto.
Il sito CONSOB indica inoltre i propri recapiti istituzionali. Fra quelli pubblicati figurano:
- PEC istituzionale: [email protected] (da utilizzare nel rispetto delle istruzioni ufficiali per la tipologia di comunicazione);
- Sede di Roma: Via Giovanni Battista Martini 3, 00198 Roma;
- Sede di Milano: Via Broletto 7, 20121 Milano;
- Informazioni generali: sito www.consob.it e centralino 06 84771.
Prima di usare recapiti alternativi, orari o canali cartacei, è consigliabile controllare le istruzioni aggiornate sul sito dell’autorità. Un esposto non equivale a un reclamo contro un intermediario e non interrompe automaticamente termini o scadenze relativi a eventuali azioni di tutela.
Qual è il ruolo di uno studio legale?
Un risparmiatore può presentare autonomamente un esposto alla CONSOB; l’assistenza di un avvocato non è obbligatoria. Tuttavia, quando la vicenda comprende trasferimenti su più conti, pagamenti in crypto, società estere o documenti contraddittori, una valutazione professionale può aiutare a ordinare i fatti e a scegliere le iniziative pertinenti.
Per preparare una segnalazione documentata possono essere utili:
- denominazione dichiarata dell’operatore, sito web esatto e indirizzi delle eventuali piattaforme collegate;
- modalità e date dei contatti ricevuti (telefono, email, chat, social network);
- servizi e prodotti promessi, contratti, condizioni e materiale promozionale;
- importi e date dei versamenti, IBAN, beneficiari e ricevute; per le cripto-attività eventuali indirizzi wallet e hash delle transazioni;
- richieste di prelievo, risposte ricevute, ostacoli incontrati ed eventuali ulteriori richieste di pagamento;
- screenshot, messaggi, email e altri documenti che permettono di ricostruire la vicenda.
Questi elementi possono rendere più comprensibile la segnalazione, senza garantire l’apertura di un’istruttoria o la rapidità di un provvedimento. Per un tentativo di recupero delle somme occorre invece valutare separatamente le possibili azioni, i costi, i tempi e le prospettive del caso concreto.
CONSOB ed esposti: servono a segnalare possibili violazioni e a favorire la vigilanza. Assistenza legale: può servire a individuare le iniziative eventualmente praticabili per tutelare gli interessi del singolo. Nessuno dei due percorsi offre automaticamente un rimborso.
Hai bisogno di aiuto? Contattaci subito
CONSOB: domande frequenti
La CONSOB è l’autorità italiana che svolge funzioni di regolamentazione e vigilanza sui mercati finanziari, sugli emittenti e sulla correttezza e trasparenza dei comportamenti degli intermediari, nei limiti stabiliti dalle norme. Contrasta anche gli abusivismi finanziari e può ordinare l’oscuramento di determinati siti internet.
Non esiste un termine fisso valido per ogni segnalazione: l’autorità deve valutare gli elementi disponibili e i presupposti normativi. Anche dopo un ordine, l’oscuramento tecnico da parte dei provider può richiedere alcuni giorni. Non tutte le segnalazioni sfociano in un provvedimento.
Verifica la società e i servizi specifici negli albi della CONSOB, della Banca d’Italia o dell’autorità europea competente. Controlla anche che il dominio e i recapiti siano davvero riconducibili al soggetto autorizzato: esistono siti clone.
La disciplina MiCAR attribuisce poteri di vigilanza e intervento alla CONSOB e alla Banca d’Italia secondo le rispettive competenze. Per verificare i fornitori di servizi per le cripto-attività autorizzati si può consultare il registro europeo dell’ESMA.
L’esposto non è una richiesta di rimborso e non determina automaticamente la restituzione del denaro. In alcuni casi relativi a intermediari aderenti è possibile ricorrere all’ACF rispettando i requisiti previsti. Per le piattaforme abusive sono necessarie valutazioni e iniziative differenti.
Fonti ufficiali e data dell’aggiornamento
Contenuto revisionato l’11 novembre 2026. I dati numerici sugli oscuramenti si riferiscono espressamente al comunicato del 5 novembre 2026. Fonti di riferimento:
- CONSOB – Ordini di oscuramento di siti abusivi (incluso il comunicato del 5 novembre 2026);
- CONSOB – Gli operatori finanziari;
- ESMA – MiCAR e registri dei servizi sulle cripto-attività;
- ACF – Quando e come fare ricorso;
- CONSOB – Sistema Esposti.