Una telefonata che sembra provenire dalla banca, un video che mostra un personaggio famoso mentre consiglia un investimento, un’offerta di lavoro arrivata su WhatsApp. Sono situazioni diverse, ma possono avere lo stesso obiettivo: convincere una persona a trasferire denaro attraverso un inganno.
Indice
Le truffe online non riguardano soltanto i falsi negozi o le email di phishing. Possono coinvolgere broker abusivi, piattaforme che simulano profitti, criptovalute, rapporti sentimentali e richieste di pagamento presentate come urgenti. Nel 2026 l’uso di contenuti generati con intelligenza artificiale rende più difficile riconoscere alcuni tentativi di frode.
Questa guida spiega come funzionano i principali raggiri digitali, quali controlli fare prima di versare denaro e cosa fare quando un pagamento è già stato effettuato. Il focus di TutelaTrader è sulle frodi economiche e finanziarie: perciò gli investimenti, il falso trading e le cripto-attività sono approfonditi più delle altre categorie.
In breve
- Un sito dall’aspetto professionale, un video realistico o il nome di una società conosciuta non dimostrano che un’offerta sia autentica.
- Se sospetti una frode, interrompi nuovi versamenti, avvisa subito il prestatore di pagamento e conserva prove e comunicazioni.
- Le tutele cambiano secondo il pagamento: operazione non autorizzata e bonifico disposto sotto inganno sono situazioni giuridicamente diverse.
- L’assenza di un broker dalle liste di avvertimento non costituisce una garanzia di affidabilità.
- La denuncia e l’assistenza professionale possono essere utili, ma non assicurano il recupero delle somme.
Ultimo aggiornamento delle fonti: 12 novembre 2026.
Indice della guida
- Come funzionano le truffe online
- Le tipologie di frode più ricorrenti
- I dati italiani sulle perdite
- I segnali per riconoscerle
- Verificare broker e piattaforme
- Cosa fare dopo una truffa
- A chi rivolgersi
- Possibilità di recuperare il denaro
- Come può aiutare TutelaTrader
- Domande frequenti
Che cosa sono le truffe online e come funzionano?
Una truffa online è un raggiro realizzato, in tutto o in parte, attraverso strumenti digitali allo scopo di ottenere un vantaggio illecito. Può consistere nel sottrarre credenziali bancarie, indurre un pagamento, farsi consegnare documenti oppure simulare investimenti mai eseguiti.
Non sempre si verifica un attacco informatico ai sistemi di una banca. In molti casi il truffatore utilizza l’ingegneria sociale: crea fiducia, esercita pressione o fa credere alla vittima che sia necessario agire subito.
Il percorso ricorrente può essere riassunto in quattro fasi:
- Primo contatto. Una pubblicità sponsorizzata, una telefonata, un messaggio sui social, un’email o una chat.
- Costruzione della fiducia. Documenti apparentemente ufficiali, marchi conosciuti, un sedicente consulente disponibile o piccoli pagamenti iniziali.
- Richiesta decisiva. Un bonifico, il trasferimento di criptovalute, un codice temporaneo o l’accesso remoto al dispositivo.
- Nuove richieste o scomparsa. Vengono chieste ulteriori somme per “sbloccare” un conto, oppure il contatto si interrompe.
Che cosa cambia con deepfake e intelligenza artificiale?
L’intelligenza artificiale non ha inventato le frodi, ma può renderne più credibile la presentazione. Video manipolati attribuiscono a persone note dichiarazioni mai rilasciate; voci sintetiche imitano familiari o presunti operatori; siti e messaggi possono essere scritti in modo impeccabile.
La CONSOB richiama l’attenzione su siti clonati, profili contraffatti e contenuti generati con l’IA utilizzati per promuovere investimenti abusivi. La conseguenza pratica è semplice: non verificare un contatto usando soltanto il link, il numero o il documento che ti ha fornito chi ti ha contattato. Cerca autonomamente il canale ufficiale dell’ente o dell’impresa.
Quali sono le principali tipologie di truffe online?
Le categorie seguenti non costituiscono una classifica per numero di vittime. Sono schemi ricorrenti, alcuni dei quali si combinano fra loro: per esempio una falsa relazione sentimentale può diventare una frode in criptovalute.
Falso trading online e truffe sugli investimenti
Un annuncio promette rendimenti elevati, spesso tramite trading automatico, azioni, valute o criptovalute. Dopo aver lasciato il numero di telefono, la persona viene richiamata da un sedicente consulente che propone un primo deposito. L’account mostra quindi guadagni progressivi e invita ad aumentare il capitale investito.
Il problema emerge quando si chiede di prelevare: vengono prospettate tasse da anticipare, commissioni non annunciate o procedure antiriciclaggio da “sbloccare” con nuovi bonifici. Il saldo visualizzato su una piattaforma non dimostra che le operazioni siano state realmente eseguite o che il denaro sia disponibile.
Un investimento in perdita, però, non è automaticamente una truffa. La valutazione richiede di distinguere il rischio finanziario legittimo da false rappresentazioni, appropriazioni indebite o attività abusive. Per il caso specifico consulta la guida alle truffe nel trading online.
False piattaforme crypto e trasferimenti di criptovalute
In alcune frodi la vittima acquista criptovalute su un servizio legittimo e le invia a un indirizzo indicato dal truffatore; in altre una piattaforma mostra investimenti o rendimenti inesistenti. Talvolta il pagamento viene presentato come necessario per accedere a un lavoro, a un gruppo di investimento o a un presunto sistema di arbitraggio.
Le operazioni su blockchain pubbliche possono lasciare tracce verificabili. Questo non significa che il trasferimento sia reversibile né che si possa identificare con certezza il titolare finale di ogni indirizzo. L’eventuale recupero dipende da circostanze specifiche e dall’intervento dei soggetti competenti.
Truffe sentimentali e pig butchering
Il raggiro può iniziare su un’app di incontri o con un messaggio ricevuto per errore. Una persona costruisce un rapporto di confidenza che dura settimane o mesi, per poi proporre un investimento presentato come sicuro e redditizio. La vittima viene indirizzata verso una piattaforma controllata dai truffatori.
Il termine pig butchering è utilizzato per descrivere questa lunga preparazione del rapporto prima della sottrazione del denaro. Non tutte le truffe romantiche coinvolgono investimenti, ma la loro combinazione con false piattaforme finanziarie è particolarmente insidiosa.
False offerte di lavoro e task scam
La proposta arriva spesso via WhatsApp o Telegram: mettere “mi piace”, recensire hotel, visitare pagine web o completare semplici attività in cambio di piccoli compensi. Alcune vittime ricevono davvero i primi pagamenti; è il modo con cui il gruppo criminale prova a conquistare fiducia.
In seguito vengono richiesti depositi per passare a incarichi più remunerativi o sbloccare un saldo. La Polizia di Stato ha documentato nel 2026 un’indagine su questo meccanismo, noto anche come “truffa dei like”. Il segnale decisivo è la trasformazione del lavoro promesso in una richiesta di versare denaro proprio.
Phishing, smishing, vishing e false comunicazioni bancarie
Il phishing avviene tramite messaggi email, lo smishing tramite SMS e il vishing attraverso telefonate. Il truffatore può imitare una banca o un ente pubblico, chiedere credenziali o convincere il correntista a spostare i risparmi su un presunto “conto sicuro”.
Lo spoofing può falsificare il numero chiamante o il mittente apparente: vedere sullo schermo un numero conosciuto non prova l’identità di chi telefona. Anche se AGCOM ha rafforzato nel 2025-2026 le misure contro le chiamate contraffatte, il rischio non è eliminato. Un’altra variante, detta quishing, utilizza codici QR che rimandano a falsi siti di accesso o pagamento.
Falsi negozi, annunci e richieste del “familiare in difficoltà”
Un negozio online può incassare il prezzo senza spedire nulla; un finto acquirente può mandare al venditore un link per “ricevere” il pagamento che serve invece a raccogliere dati della carta. Un messaggio da un nuovo numero può presentarsi come un figlio o un parente che ha perso il telefono e ha urgente bisogno di un bonifico.
Non ogni mancata consegna è un reato: a volte si tratta di un inadempimento commerciale. La distinzione dipende dalle circostanze, dalla condotta del venditore e dagli elementi disponibili.
Finte società di recupero fondi: la seconda truffa
Una vittima di falso trading può essere ricontattata da chi si presenta come avvocato, investigatore blockchain o funzionario di un’autorità. Il denaro, a loro dire, sarebbe già stato localizzato e basterebbe pagare una tassa, una cauzione o una commissione per riceverlo.
Queste comunicazioni devono essere verificate in modo indipendente. Una promessa di recupero certo accompagnata dalla richiesta di anticipare denaro a un soggetto non verificato è un forte segnale di rischio. Per approfondire consulta l’archivio TutelaTrader sui falsi servizi di recupero fondi.
Truffe online in Italia: i numeri disponibili nel 2026
Il Rapporto annuale 2025 della Polizia Postale registra 27.085 procedimenti trattati per cybercrime economico-finanziario e somme sottratte superiori a 269 milioni di euro. Non si tratta del numero di tutti i tentativi di frode avvenuti in Italia, ma dell’attività rilevata e trattata nel perimetro del rapporto.
Un’elaborazione FABI del 24 settembre 2026, basata sui dati della Polizia Postale, permette di confrontare gli importi degli ultimi quattro anni:
| Anno | Somme sottratte |
|---|---|
| 2022 | 152,9 milioni di euro |
| 2023 | 177,4 milioni di euro |
| 2024 | 229,1 milioni di euro |
| 2025 | 269,0 milioni di euro |
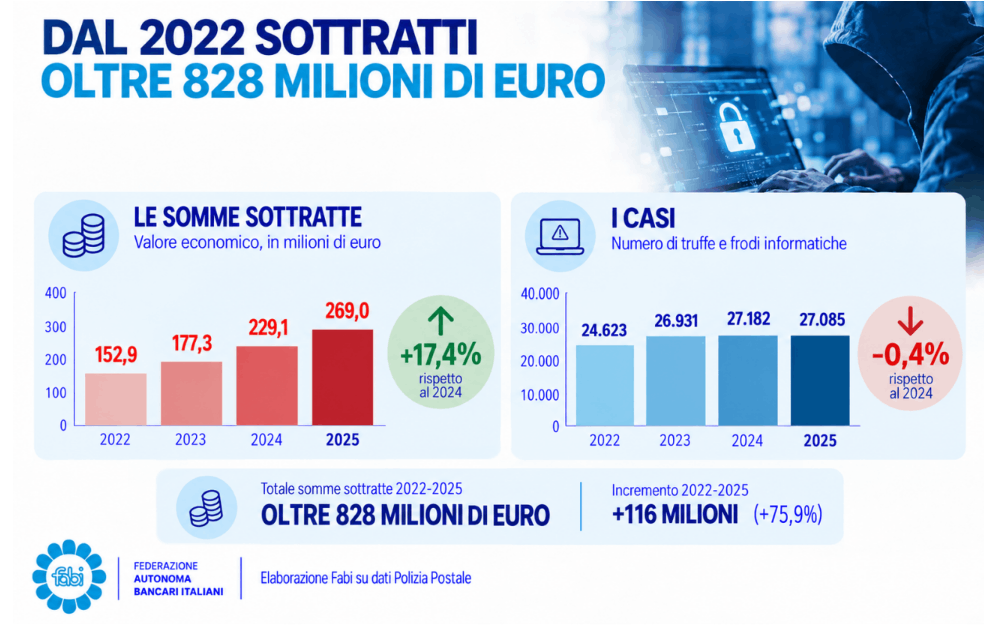
Nel 2025, secondo la stessa elaborazione, il valore delle somme sottratte è aumentato del 17,4% rispetto al 2024, mentre il numero dei casi trattati è rimasto sostanzialmente stabile. Il confronto suggerisce una crescita del danno economico registrato, ma non permette di attribuirla a una singola tipologia di frode.
Per il lettore la distinzione più importante resta quella fra una frode che sottrae credenziali e una che convince a effettuare personalmente un pagamento: possono produrre conseguenze simili, ma gli strumenti di tutela non coincidono.
Come riconoscere una possibile truffa online
Nessun segnale, preso isolatamente, consente di stabilire con certezza l’esistenza di un reato. Alcune circostanze, tuttavia, giustificano la sospensione di nuovi pagamenti e una verifica indipendente.
| Segnale di rischio | Che cosa verificare | Comportamento prudente |
|---|---|---|
| Rendimenti elevati presentati come sicuri | Identità e autorizzazioni dell’operatore; condizioni e rischi | Non versare finché la proposta non è verificata |
| Urgenza o richiesta di segretezza | Perché non puoi attendere o confrontarti con altri | Interrompi la pressione e usa canali ufficiali |
| Pagamento a un intestatario diverso | Nome del beneficiario, rapporto con la società e finalità | Chiedi spiegazioni documentabili; non ignorare gli avvisi nome–IBAN |
| Nuove “tasse” per ritirare il denaro | Contratto, soggetto che le richiede e loro fondamento | Non effettuare altri bonifici solo per sbloccare il prelievo |
| Richiesta di password, OTP o accesso remoto | Identità di chi contatta e operazione richiesta | Non condividere codici e non concedere il controllo del dispositivo |
| Dominio web simile a quello di una società nota | Indirizzo esatto sui registri ufficiali | Non fidarti del solo nome o logo |
| Profitti visibili soltanto in una dashboard | Estratti, trasferimenti reali e documenti dell’operatore | Non considerare lo screenshot prova di disponibilità dei fondi |
Un controllo semplice è chiedersi: «Se questa comunicazione fosse falsa, come potrei verificarlo senza utilizzare i recapiti che contiene?» Per banche, piattaforme e autorità, il percorso più sicuro è raggiungere autonomamente il sito ufficiale e i riferimenti presenti nei registri pubblici.
Come verificare se un broker o una piattaforma di investimento è autorizzata
Un sito curato, una sede dichiarata all’estero o un certificato in PDF non sono sufficienti. Per capire se un soggetto può offrire un determinato servizio in Italia occorre controllare la società reale, il tipo di servizio, l’autorità competente e l’indirizzo del sito.
- Individua la denominazione giuridica. Non fermarti al nome commerciale: cerca ragione sociale, sede e identificativi verificabili.
- Consulta i registri ufficiali. Per i servizi di investimento verifica i riferimenti presso CONSOB e, quando pertinente, l’autorità dello Stato di origine. Per i servizi su cripto-attività soggetti a MiCAR usa il registro ESMA.
- Controlla cosa è autorizzato a fare. Una licenza riferita a un servizio diverso non dimostra la legittimità dell’attività che ti viene proposta.
- Confronta sito e recapiti. I truffatori possono copiare il nome di un intermediario vero e utilizzare un dominio quasi identico; cerca i riferimenti pubblicati dall’operatore autentico o dall’autorità.
- Verifica eventuali avvisi. Consulta i provvedimenti CONSOB e le segnalazioni delle autorità. L’assenza di un nominativo dall’elenco non è una certificazione di affidabilità.
Su TutelaTrader puoi partire dall’elenco delle imprese autorizzate e dalla raccolta dei broker e siti segnalati. Queste risorse sono strumenti di orientamento: per la verifica decisiva fa sempre fede la fonte istituzionale aggiornata.
Che cosa è cambiato per le criptovalute nel 2026?
Dal 1° luglio 2026 è terminato in Italia il regime transitorio previsto per i prestatori di servizi su cripto-attività che operavano in base alle precedenti regole nazionali. Per i servizi ricompresi nel regolamento MiCAR, l’operatività è riservata ai soggetti autorizzati come CASP e agli intermediari già vigilati che possono prestarli secondo le condizioni previste dalla disciplina europea.
La sola precedente iscrizione nel registro OAM come VASP non basta a dimostrare il titolo a continuare a operare. Il registro ESMA, aggiornato periodicamente, permette di verificare gli operatori e le informazioni comunicate dalle autorità competenti. Essere autorizzati, comunque, non significa garantire un guadagno o eliminare il rischio di perdita.
Cosa fare subito se sei stato vittima di una truffa online
Se hai già inviato denaro o documenti, agire rapidamente è importante, soprattutto per verificare se un pagamento possa ancora essere fermato. Le prime ore possono essere utili sul piano operativo, ma non esiste un termine legale universale di 24 o 48 ore applicabile a tutte le truffe.
- Interrompi ogni nuovo pagamento. Non versare somme aggiuntive per tasse, garanzie, sblocchi o presunte operazioni di recupero. Evita di seguire istruzioni ricevute dallo stesso interlocutore sospetto.
- Contatta immediatamente banca o prestatore del pagamento. Utilizza il numero ufficiale, spiega i fatti e chiedi se è possibile bloccare lo strumento, richiamare un bonifico o avviare una contestazione. Fatti confermare il numero della segnalazione e le istruzioni ricevute.
- Proteggi gli accessi. Se hai condiviso credenziali o installato software di controllo remoto, avvisa l’intermediario; da un dispositivo sicuro modifica le password e verifica gli accessi. In caso di controllo remoto ancora attivo, isola il dispositivo e richiedi assistenza tecnica.
- Conserva le prove. Salva contabili bancarie, contratti, email, chat, numeri di telefono, URL, screenshot della piattaforma e richieste di prelievo. Per trasferimenti crypto conserva indirizzi dei wallet, rete utilizzata e identificativi delle transazioni (hash o TXID).
- Ricostruisci la cronologia. Annota date, importi, beneficiari e promesse ricevute. Non modificare i file originali; crea copie di lavoro quando devi inviare documenti a un professionista.
- Rivolgiti alle autorità. Presenta una denuncia o querela secondo la natura dei fatti presso Polizia di Stato o Carabinieri. Non attendere di raccogliere ogni dettaglio per chiedere informazioni sui termini applicabili.
- Segnala l’eventuale abusivismo. Se la vicenda riguarda servizi finanziari o crypto apparentemente non autorizzati, valuta anche una segnalazione a CONSOB o all’autorità competente. La segnalazione amministrativa non sostituisce la denuncia penale.
Se hai fornito la copia di un documento d’identità, segnala anche questo elemento: potrebbe essere rilevante per prevenire o documentare successivi utilizzi illeciti dei tuoi dati. Per una procedura più approfondita consulta Truffe online: cosa fare e a chi rivolgersi.
Si può presentare una denuncia online?
La Polizia di Stato ha attivato nel giugno 2026, in fase sperimentale e presso specifici uffici, il servizio di pre-denuncia telematica per alcune tipologie di reato, tra cui truffa e frode informatica. La pre-denuncia non va confusa con una denuncia già formalizzata: per il servizio sperimentale è prevista la conferma presso un ufficio abilitato entro le successive 48 ore.
La disponibilità territoriale e le modalità possono cambiare: verifica sempre le indicazioni del portale e della Polizia di Stato. Il termine di 48 ore appena citato riguarda la formalizzazione di quella specifica pre-denuncia, non tutte le querele.
La truffa può essere soggetta a querela e a termini di presentazione che dipendono dalla fattispecie e dalle eventuali aggravanti. Per questo è opportuno non rimandare e chiedere indicazioni nel caso concreto.
A chi rivolgersi dopo una truffa online?
Non esiste un unico ente che possa contemporaneamente bloccare un pagamento, indagare su un reato e decidere una controversia bancaria. Gli interlocutori cambiano in base al problema.
| Problema | Interlocutore | Cosa può fare, nei limiti di competenza |
|---|---|---|
| Bonifico, carta o conto compromesso | Banca o prestatore di servizi di pagamento | Valutare blocchi, richiamo del bonifico, disconoscimento e contestazione |
| Controversia bancaria dopo un reclamo | Arbitro Bancario Finanziario (ABF) | Esaminare controversie con intermediari rientranti nella sua competenza |
| Controversia su servizi di investimento | Arbitro per le Controversie Finanziarie (ACF) | Valutare ricorsi ammissibili verso intermediari soggetti al sistema ACF |
| Offerta di investimenti potenzialmente abusiva | CONSOB | Ricevere segnalazioni e svolgere attività di vigilanza; non rimborsa direttamente il risparmiatore |
| Possibile reato | Polizia di Stato, Carabinieri, autorità giudiziaria | Ricevere denunce o querele e svolgere accertamenti secondo le rispettive competenze |
| Esame di responsabilità e iniziative giuridiche | Avvocato | Valutare documenti, possibili azioni e sostenibilità del percorso |
In particolare, ABF e ACF non sono strumenti per ottenere automaticamente il denaro da un falso broker anonimo. La loro competenza va verificata rispetto all’intermediario e alla contestazione. Per un ricorso ABF, per esempio, è necessario prima presentare un reclamo scritto all’intermediario.
È possibile recuperare i soldi persi in una truffa online?
Sì, in alcune situazioni è possibile, ma non esiste una procedura valida per tutti né un esito garantito. Occorre distinguere il mezzo di pagamento, l’autorizzazione dell’operazione, il tempo trascorso e i soggetti identificabili.
| Come è stato trasferito il denaro | Primo passo | Limite principale |
|---|---|---|
| Pagamento con carta | Contattare l’emittente e verificare disconoscimento o contestazione secondo le regole applicabili | La possibilità di chargeback dipende dal motivo, dal circuito e dalla documentazione; non è automatica |
| Bonifico disposto dalla vittima sotto inganno | Chiedere subito alla banca se sono possibili revoca o richiamo e formalizzare i fatti | Un bonifico autorizzato non dà diritto al rimborso solo perché il beneficiario ha ingannato il pagatore |
| Operazione non autorizzata sul conto | Disconoscere tempestivamente il pagamento presso il prestatore | La disciplina prevede tutele specifiche, ma con condizioni ed eccezioni, inclusi dolo o colpa grave |
| Trasferimento di cripto-attività | Conservare hash e indirizzi e valutare iniziative con soggetti qualificati | La tracciabilità non equivale alla reversibilità né garantisce il recupero |
Operazione non autorizzata o bonifico fatto sotto inganno: perché cambia tutto
Se un terzo esegue un pagamento senza il consenso del titolare, possono trovare applicazione le tutele previste dalla disciplina sui servizi di pagamento. La Banca d’Italia chiarisce che l’autenticazione forte, da sola, non dimostra automaticamente il dolo o la colpa grave del cliente e non giustifica in ogni caso il rifiuto del rimborso.
Se invece il titolare ha disposto personalmente il bonifico perché convinto da una falsa proposta di investimento o da un sedicente funzionario, il pagamento non è per questo automaticamente classificabile come “non autorizzato”. Le eventuali responsabilità di intermediari e altri soggetti richiedono una valutazione distinta.
Per le operazioni non autorizzate la normativa contempla termini specifici di contestazione; la Banca d’Italia ricorda il limite generale di 13 mesi, fermo l’obbligo di avvisare senza indugio quando si viene a conoscenza del pagamento. Non aspettare la scadenza di un termine per contattare la banca.
Verifica nome–IBAN: quale tutela esiste dal 2025?
Dal 9 ottobre 2025 il servizio di Verification of Payee (verifica del beneficiario) previsto dal regolamento europeo sui bonifici istantanei ha introdotto, nell’ambito applicabile, il controllo di corrispondenza fra nome del beneficiario e IBAN prima di eseguire bonifici SEPA. La misura aiuta a individuare errori e tentativi di dirottamento del pagamento.
Un esito di corrispondenza, tuttavia, non certifica la legittimità dell’investimento: il conto può essere effettivamente intestato al soggetto indicato e l’operazione essere comunque parte di una frode. Le conseguenze di un’eventuale irregolarità del controllo vanno esaminate nel caso specifico. Riferimento: Rapporto Banca d’Italia sulle frodi nei pagamenti, II semestre 2025.
Attenzione alle false promesse di recupero
Il rischio di un secondo raggiro è concreto: non comunicare codici, non installare programmi di accesso remoto e non inviare criptovalute a chi afferma di poter “sbloccare” fondi già sequestrati. Un professionista può richiedere compensi per prestazioni effettive, ma deve essere identificabile e trasparente su incarico, costi, attività e limiti delle possibilità di recupero.
Come può aiutare TutelaTrader?
TutelaTrader è un progetto dedicato all’informazione e all’orientamento sulle frodi negli investimenti online, nel trading e nei servizi su cripto-attività. Mette a disposizione risorse per consultare segnalazioni delle autorità, comprendere i segnali di rischio e ricostruire quanto accaduto.
Se sospetti una frode finanziaria puoi descrivere la vicenda e indicare il nome della piattaforma, i versamenti effettuati e la documentazione disponibile. Le richieste pertinenti possono essere valutate, in base al caso, da professionisti di LexEra – Società tra Avvocati per individuare le eventuali iniziative di tutela.
Il primo contatto non costituisce conferimento di incarico. L’eventuale assistenza legale, le relative condizioni e i costi devono essere chiariti prima dell’accettazione dell’incarico. Non vengono garantiti il recupero delle somme né l’esito di una procedura.
Se sei ancora nella fase di verifica, puoi iniziare dagli operatori autorizzati e dalle segnalazioni sui broker pubblicate nel portale, confrontandole sempre con i registri istituzionali.
Domande frequenti sulle truffe online
Se un broker non è nella lista nera, significa che è sicuro?
No. Un avvertimento può non essere stato ancora pubblicato e le liste non sono esaustive. Verifica autorizzazioni, servizi consentiti, soggetto giuridico e dominio nei registri ufficiali.
Ho autorizzato io il bonifico: posso chiedere il rimborso?
Puoi contattare immediatamente la banca e chiedere quali strumenti siano disponibili, compreso l’eventuale richiamo del bonifico. Il fatto di essere stato ingannato non comporta, da solo, un diritto automatico al rimborso; eventuali ulteriori responsabilità richiedono l’esame delle circostanze.
Se ho condiviso un codice OTP, la banca può rifiutare ogni rimborso?
Non è possibile rispondere in astratto. L’utilizzo di un codice e dell’autenticazione forte è un elemento da valutare, ma non coincide automaticamente con la prova di dolo o colpa grave. La banca deve applicare la disciplina pertinente e considerare i fatti del caso.
Posso denunciare anche se non conosco il vero nome del truffatore?
Sì, puoi riferire alle autorità i fatti e gli elementi di cui disponi: pagamenti, chat, numeri, siti, indirizzi crypto e altre informazioni. Saranno gli accertamenti a valutare le identità e le responsabilità.
È possibile recuperare criptovalute già inviate?
Non esiste un comando per annullare unilateralmente una transazione confermata sulla blockchain. L’analisi dei flussi può essere utile, ma l’eventuale possibilità di recupero dipende da soggetti identificabili, disponibilità delle attività e provvedimenti o iniziative concretamente attivabili.
Quanto tempo ho per presentare una querela?
I termini dipendono dal reato e dal regime di procedibilità. Per molti reati perseguibili a querela si applica un termine ordinario di tre mesi dalla notizia del fatto, ma esistono eccezioni e situazioni differenti. Per questo è consigliabile rivolgersi tempestivamente alle autorità o a un professionista.
Che cosa devo fare se mi chiedono di pagare una tassa per sbloccare i profitti?
Non effettuare nuovi versamenti senza verifiche indipendenti. Le richieste di pagamenti aggiuntivi per liberare presunti profitti o prelevare il capitale sono uno dei segnali ricorrenti delle false piattaforme di investimento.
Fonti e criteri di aggiornamento
Questa guida utilizza documenti pubblici delle autorità di vigilanza, fonti istituzionali e l’elaborazione FABI dei dati della Polizia Postale. Le descrizioni degli schemi sono esempi generali, non casi attribuiti a persone o società specifiche.
- Polizia Postale – Rapporto annuale 2025 (dati economico-finanziari consolidati al 21 dicembre 2025).
- FABI – Truffe online, il conto è sempre più salato (24 settembre 2026, serie 2022–2025).
- CONSOB – Ordini di oscuramento e avvisi sugli operatori abusivi.
- ESMA – MiCAR e registro degli operatori autorizzati.
- Banca d’Italia – Rapporto sulle operazioni di pagamento fraudolente, II semestre 2025 (20 luglio 2026).
- Banca d’Italia – Operazioni di pagamento non autorizzate e rimborso.
- ABF – Verifiche preliminari per presentare ricorso.
- Polizia di Stato – Avvio sperimentale di Denunce online (15 giugno 2026).
Contenuto informativo aggiornato al 12 novembre 2026. Non costituisce parere legale personalizzato né consulenza finanziaria. Le condizioni giuridiche e la disponibilità dei servizi istituzionali devono essere verificate con riferimento al caso e alla data di consultazione.
Lascia un commento